Valore & Valori / Mario Travaglini / 226
La BCE aveva promesso di sgonfiare il proprio bilancio una volta archiviata la pandemia. Promessa mantenuta? Sì, ma solo in parte. Perché oggi Francoforte si ritrova con le spalle al muro: continuare con la stretta monetaria significherebbe mettere a rischio la solidità delle banche europee. E quando in Europa c’è un problema di bilanci — storia recente alla mano — il conto rischiano di pagarlo i risparmiatori. Vediamo più da vicino cosa potrebbe succedere.
Il “costi quel che costi” non è stato un’invenzione italiana. L’Europa intera ha spalancato la porta alla liquidità, usando la BCE come scudo per evitare il collasso economico durante il Covid. Tra il 2020 e il 2022, mentre la produzione crollava fino al -30%, il tenore di vita di famiglie e imprese rimaneva sorprendentemente intatto. Non un miracolo: semplicemente, il prezzo lo ha pagato la moneta dell’Unione.
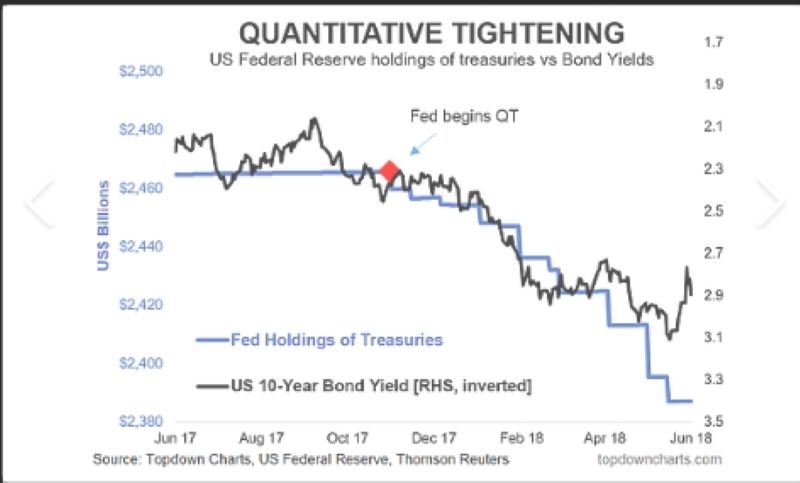
Stampando migliaia di miliardi di euro, la banca centrale ha gonfiato a dismisura la massa monetaria circolante. Risultato: il bilancio della BCE è raddoppiato, superando gli 8.800 miliardi di euro. Lagarde aveva assicurato che, una volta tornata la normalità, sarebbe iniziata la fase opposta: il “quantitative tightening” (1), la dieta della banca centrale.
E in effetti, da due anni il bilancio scende: questo autunno è scivolato sotto i 6.200 miliardi. Ma il problema è un altro: il ritmo attuale di 35 miliardi al mese non è sostenibile. Vediamo adesso perché la BCE non può più stringere.
Se la riduzione proseguisse così, già dall’estate 2026 molte banche europee scenderebbero sotto la soglia critica di liquidità. Oggi gli istituti dispongono di una montagna di riserve (circa 2.500 miliardi di euro), un cuscinetto che li rende molto più solidi rispetto alla crisi del 2008. Ma questo cuscinetto, mese dopo mese, si sta assottigliando.
Secondo il parere di molti tecnici mobetari, il livello minimo “di sicurezza” sarebbe tra i 900 e i 1.900 miliardi. Continuando così, la soglia superiore verrà toccata già l’anno prossimo. Dichiarare che “basta anche 1.200 miliardi” non risolve il problema: rinvia il conto di qualche mese, non di più.
Per evitare un indebolimento pericoloso del sistema bancario, la BCE dovrà quindi fermarsi attorno ai 5.600 miliardi di bilancio — un livello comunque del 25% superiore al pre-pandemia. Tradotto: il quantitative tightening ha i mesi contati.
La stessa BCE lo ha fatto capire: quando le banche torneranno a bussare allo sportello del rifinanziamento — oggi quasi inutilizzato — la stretta dovrà cessare. Segnalerà che la liquidità non basta più. E qui casca l’asino. Perché i risparmiatori saranno in prima fila a subirne le conseguenze. Tutto questo significa che il ritorno della moneta facile è più vicino di quanto sembri. E quando la liquidità torna a correre, l’inflazione rialza la testa. Lo abbiamo già visto nel 2022-2023: furono i risparmiatori a pagare gran parte del prezzo, con l’erosione del valore dei propri depositi accumulati prima del Covid.
La stretta che ha avviato la BCE ha avuto un effetto collaterale, ossia ha spostato il costo sul mondo produttivo con la conseguenza che i salari e i margini sono stagnanti e che l’industria europea è in rallentamento, Germania in crisi aperta. Ma ora quel capitolo è vicino alla fine. Si tornerà a una fase in cui chi possiede risparmio in euro con titoli a reddito fisso sarà nuovamente esposto alla perdita di potere d’acquisto. Il che significa che gli investitori dovranno monitorare, per non soccombere, un indicatore chiave pubblico e facilmente consultabile: l’utilizzo della linea di rifinanziamento della BCE da parte delle banche.
Se quella linea torna ad accendersi, significa che il quantitative tightening è finito. E a quel punto bisognerà muoversi in fretta:
-
ridurre esposizione a titoli a tasso fisso in euro
-
aumentare strumenti indicizzati all’inflazione
-
valutare asset reali o materie prime
-
diversificare su valute e mercati non soggetti alla politica monetaria europea