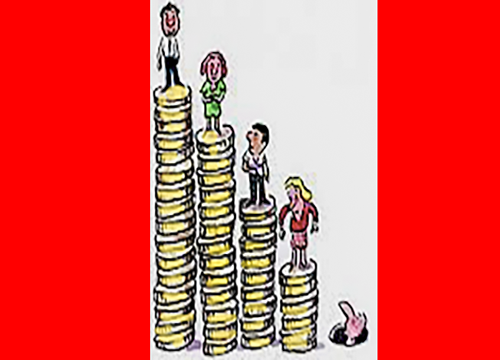
I sacerdoti della giustizia sociale sostengono che la disparità di ricchezza in questo paese non è dovuta a differenze in termini di istruzione, competenze, duro lavoro, perseveranza, intuizione e assunzione di rischi calcolati, ma alla “fortuna”, quando non agli intrallazzi. Fermandoci alla voce “fortuna” e scartando quella degli intrallazzi per evidente impossibilità ad annoverarla tra i mezzi leciti, è essenziale che sostengano questo argomento se vogliono persuadere gli altri ad accettare il loro rimedio: ovvero tasse radicalmente più alte e una maggiore redistribuzione del reddito. Prendere soldi da chi li ha guadagnati e darli a chi non li ha guadagnati è una idea condivisa da tutti perché corrisponde ad un principio di giustizia sociale, ma quando le tasse arrivano a rappresentare da oltre un terzo alla metà del reddito annuo di un lavoratore il consenso diminuisce sensibilmente. Per contrastare coloro che vogliono conservare i frutti del proprio lavoro, i media mainstream li caratterizzano come avidi, egoisti, insensibili e, ovviamente, “fortunati”, quando , come detto poco sopra, non maneggioni o intrallazzatori. Cos’è veramente l’alea o la fortuna? Secondo un noto ufficio di statistica, tre quarti delle famiglie che si trovano nel quintile di reddito più alto hanno due persone che lavorano mentre non arriva neppure al 5% di quelle che appartengono al quintile più basso. Questo significa che per ogni ora lavorata da una famiglia del quintile più basso, una famiglia ricca ne lavora cinque. È la fortuna che spiega perché una famiglia lavora cinque volte più duramente di un’altra o esiste una spiegazione migliore? Ognuno di noi può dare una sua personale risposta ma è indubitabile che pur lavorando, molti non risparmiano e quando hanno una qualsivoglia urgenza non sono in grado di farvi fronte. Se immaginiamo ora di osservare due ipotetiche famiglie che guadagnano esattamente il reddito mediano espresso dal quintile noteremmo quanto la loro situazione economica cambi velocemente in relazione al comportamento tenuto dal nucleo famigliare. La prima famiglia è spendacciona e consuma ogni centesimo che guadagna ogni anno. La seconda, invece, è più cauta e risparmia regolarmente il 5% del suo reddito mensile, ovvero 190 euro al mese. Supponiamo inoltre che investa questo denaro in un semplice fondo indicizzato che generi né più né meno del rendimento medio a lungo termine del 10%. Dopo il primo decennio, con i dividendi reinvestiti, hanno 36.830 euro. L’altra famiglia non ha nulla. Come si può vedere, le cose non sono già uniformi. Tra 20 anni, la famiglia che ha risparmiato avrà 131.865 euro e non avrà difficoltà a superare quell’emergenza. L’altra non avrà nulla. La prima tra 30 anni avrà 378.361 euro e tra 40 anni più di un milione. Alcuni politici nostrani che per carità di patria evito nominare, sebbene abituati a praticare familismo parlamentare e fare soldi con la politica, si proclamano ultra proletari e verosimilmente sarebbero pronti a salire sul pulpito per condannare questa famiglia per la sua avidità, come se vivere secondo le proprie possibilità, ritardare la gratificazione, risparmiare e investire fosse un comportamento egoistico. Essi continueranno a chiedere a coloro che non hanno saputo risparmiare un aiuto, un appoggio e, quindi, un voto affinché possano correggere la cattiva distribuzione della ricchezza in questo paese e rimanere saldamente in parlamento. Alcuni lettori potrebbero non avere 30 o 40 anni per risparmiare e investire, ovviamente. In questo caso, devi guadagnare di più, risparmiare di più o ottenere un tasso di rendimento più elevato… o tutte e tre le cose contemporaneamente. Se risparmiassi il 10% del tuo reddito invece del 5% e investissi nell’indice Russell 2000 a piccola capitalizzazione, ad esempio, avresti 141.305 euro in 10 anni e 580.176 euro in 20 anni. Saresti milionario in meno di 25 anni. Aumentando ulteriormente l’importo dei tuoi risparmi o dei rendimenti ci arriverai ancora più velocemente. In sintesi, è il tuo comportamento e non la fortuna, il fato o il caso che determina in definitiva il tuo benessere finanziario
Cosa puoi fare concretamente per accelerare l’accumulo della tua ricchezza? Migliora le tue capacità professionali per massimizzare i tuoi guadagni. Vivi non al massimo delle tue possibilità, tenendo sempre a mente che le tue spese non dovrebbero mai essere superiori alle tue entrate. Risparmia quanto puoi ma con giudizio conducendo una vita equilibrata. Investi questi risparmi nell’asset più redditizio, possibilmente in un portafoglio diversificato di azioni di alta qualità. Riduci al minimo i costi di investimento scegliendo prodotti fiscalmente più convenienti per evitare commissioni aggiuntive e, se sei sicuro di essere nel giusto, osa il dovuto e pensa sempre che l’artefice del tuo successo abita dentro di te.
Utilizziamo i cookie per essere sicuri che tu possa avere la migliore esperienza sul nostro sito. Se continui ad utilizzare questo sito noi assumiamo che tu ne sia felice.