Valore &Valori / Mario Travaglini / 258
Non vorrei scomodare Choderlos de Laclos che con l’iconico romanzo Les Liaisons dangereuses ha raccontato come il libertinaggio cinico, la manipolazione e l’immoralità assoluta finiscono inevitabilmente per autodistruggersi, portando rovina sia a chi li pratica sia alle loro vittime innocenti. Ma, ecco, nella finanza attuale accade più o meno la stessa cosa.
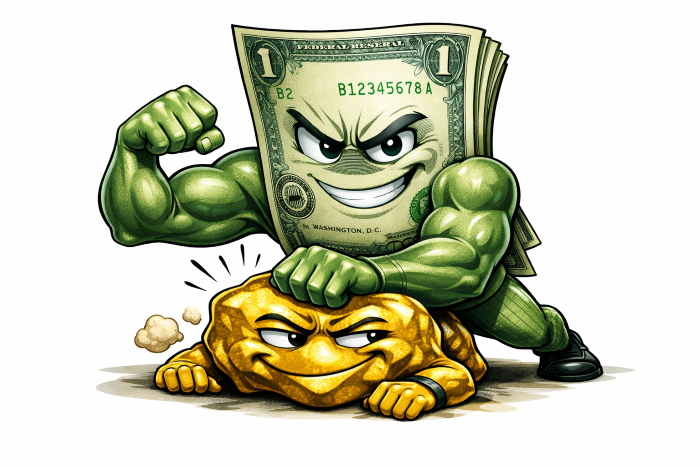
Il dollaro ai massimi, l’oro al minimo, il tutto condito da un debito pubblico americano di 40 trilioni di dollari mostra come dietro questo apparente paradosso si celi una realtà poco rassicurante: né la Fed né la BCE saranno in grado di alzare i tassi di interesse e mantenerli al di sopra dell’inflazione in modo sostenibile, come una sana politica monetaria consiglierebbe di fare .
Questo quadro a prima vista sembra illogico: come può il dollaro essere così forte con un indebitamento così elevato e con una Fed che, dopo la fiammata inflazionistica del secondo trimestre, appare sempre più orientata a non alzare ulteriormente i tassi o addirittura a tagliarli ? Ragioniamo con calma e cerchiamo di capire perché il dollaro si è rafforzato. I fattori concreti sono i seguenti :
-
i tassi americani rimangono più alti rispetto a quelli europei e giapponesi. Questo continua ad attirare flussi di capitale verso gli USA. Si verifica, cioè, il cosiddetto carry trade, fenomreno sul quale nel passato mi sono soffermato diverse volte .
-
Il dollaro resta la valuta di riserva dominante , la valuta del commercio internazionale (soprattutto energia) e quella in cui molti paesi emergenti e banche centrali detengono riserve. In periodi di incertezza geopolitica o economica, questa domanda “difensiva” si rafforza.
-
mancanza di alternative convincenti in quanto l’Europa ha problemi di crescita cronici e instabilità politica e la Cina ha i suoi grattacapi che toccano l’immobiliare, la demografia e le tensioni commerciali. Il risultato è che, nonostante i problemi americani, il dollaro resta spesso “la migliore valuta tra quelle cattive”.
Tutto questo serve a rendere il debito più sostenibile: l’inflazione erode lentamente il valore reale di quel debito enorme, mentre i bassi tassi facilitano il rifinanziamento. È una forma di repressione finanziaria, in cui la politica monetaria viene usata per alleggerire il peso del debito pubblico a spese di chi detiene risparmi in dollari o in euro.
Quando i grandi investitori istituzionali – fondi pensione, assicurazioni, sovereign wealth funds – si renderanno pienamente conto di questa nuova realtà, cioè che né il dollaro né l’euro riusciranno a difendere il potere d’acquisto dei loro risparmi nel medio termine, inizieranno a comportarsi in modo diverso. Cercheranno asset che non dipendano dai tassi di interesse e che proteggano la ricchezza reale. L’oro è uno di questi asset per eccellenza: non genera rendimento, ma proprio per questo non soffre in un mondo di tassi reali negativi, e ha dimostrato storicamente di essere un ottimo strumento contro la svalutazione delle monete. Quale dunque lo scenario più probabile nei prossimi 12-24 mesi? Verosimilmente ci sarà una prima fase durante la quale il dollaro sarà forte o laterale e l’oro in trading range o leggermente debole.
Seguirà un momento in cui la Fed inizierà a tagliare i tassi in modo chiaro al fine di difendere l’economia e il mercato azionario; in tal guisa il dollaro perdendo appeal potrebbe far scattare una rotazione verso oro, argento e altri metalli. Durante questa seconda fase i catalizzatori saranno costituiti da inflazione persistentemente, assolutamente sopra il 2,5-3%, da tagli della Fed più aggressivi del previsto, e anche da un nuovo shock geopolitico che spingerà ulteriormente l’accumulo di oro da parte delle banche centrali. Tiriamo le somme: il dollaro forte di oggi non è necessariamente il segnale di una economia americana sana, ma piuttosto il frutto di un equilibrio fragile. Quando questo equilibrio si romperà — e molto dipenderà dalla velocità con cui la Fed accetterà tassi reali negativi — è probabile che assisteremo a una riesplosione della domanda di oro non come semplice “rifugio”, ma come asset di allocazione strategica.
L’attuale debolezza dell’oro potrebbe quindi rivelarsi una delle ultime occasioni di acquisto a prezzi relativamente contenuti prima di una nuova fase rialzista di medio-lungo periodo durante la quale le quotazioni potrebbero andare ben al di là dei 6000/7000 dollari l’oncia. In campana, amici. In campana!!