Home La Rivista Il ritorno delle materie prime: non è un rimbalzo, è un punto...

Il ritorno delle materie prime: non è un rimbalzo, è un punto di svolta
Valore & Valori /Mario Travaglini / 246

 Della tregua iraniana e di quella libanese, se mai dovessero tenere, parleremo la prossima settimana. Ora mi sembra importante fare il punto sulle materie prime che non sono ancora tornate protagoniste ma che per la prima volta dopo anni, hanno smesso di essere marginali. E questo, per i mercati, è spesso il segnale più importante.      Per oltre un decennio il comparto è rimasto ai margini dei grandi flussi finanziari: troppo volatile per gli investitori istituzionali, troppo legato a dinamiche cicliche per chi inseguiva crescita, tecnologia e liquidità abbondante. Poi, quasi senza preavviso, qualcosa è cambiato. Marzo 2026 potrebbe essere ricordato come il punto di svolta.

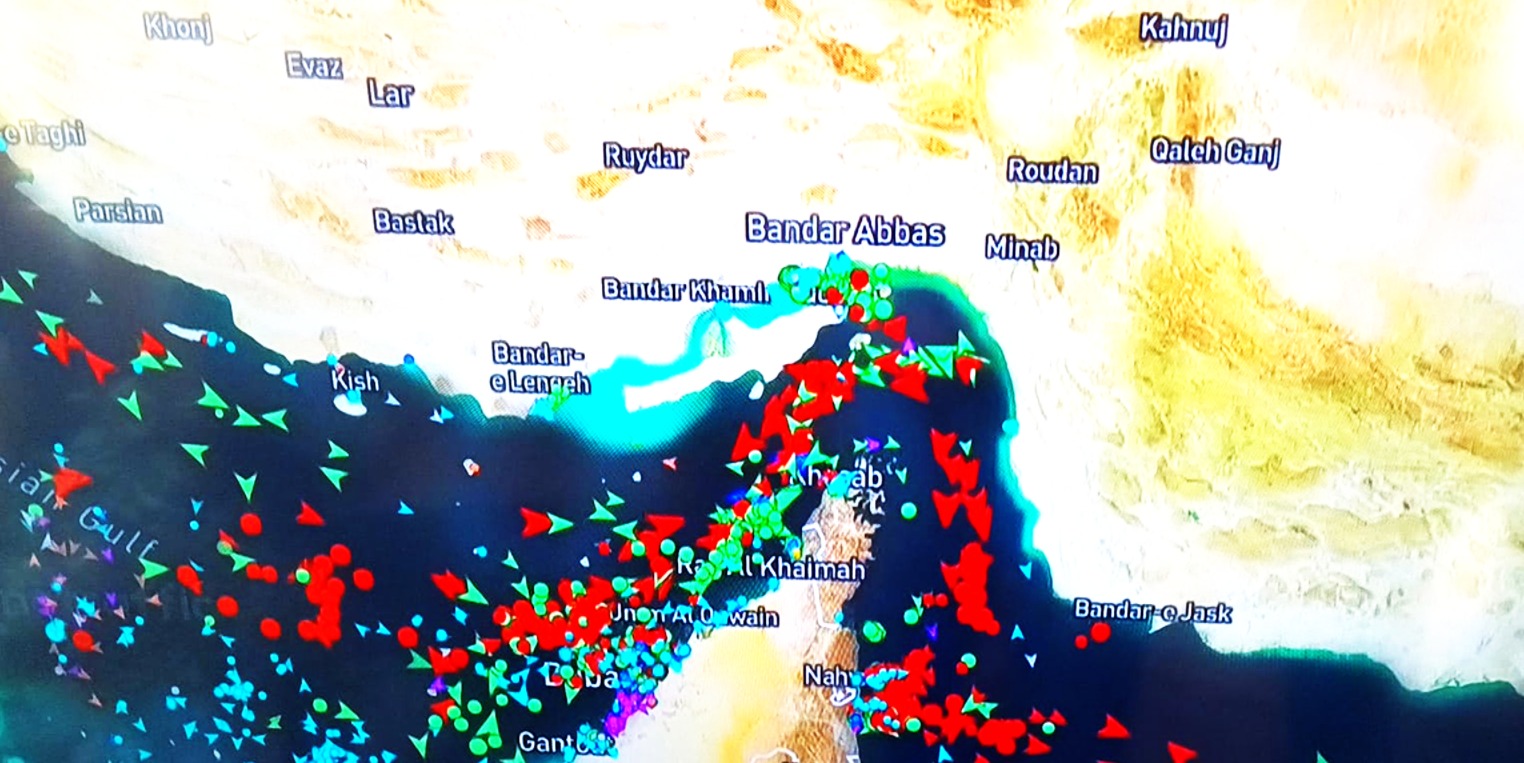
A prima vista, tutto sembra riconducibile allo shock geopolitico. L’operazione militare condotta da Stati Uniti e Israele contro l’Iran e il blocco dello Stretto di Hormuz hanno prodotto il classico effetto che i mercati conoscono bene: il petrolio che esplode, la volatilità che si propaga, gli indici delle materie prime che si riaccendono. Il Brent è passato in poche settimane da poco più di 70 dollari a oltre 100, riportandosi sui livelli del 2022. L’energia, che da sola pesa fino alla metà di indici come lo S&P GSCI, ha fatto il resto, trascinando l’intero comparto. Il Bloomberg Commodities Index ha chiuso marzo con un +11,5%, il miglior risultato degli ultimi due anni.                                             Fin qui, nulla di nuovo. Gli shock energetici esistono da sempre. Ma fermarsi qui significa non vedere ciò che sta accadendo sotto la superficie. Perché questo non è solo un rimbalzo. È il momento in cui un equilibrio fragile si rompe.

Negli ultimi anni il rialzo delle materie prime era stato selettivo, quasi difensivo. Oro e argento avevano beneficiato dell’incertezza macroeconomica, alcuni metalli industriali della transizione energetica, ma il resto del paniere era rimasto indietro. Non c’era sincronizzazione, e senza sincronizzazione non esistono veri cicli.                                        Oggi, invece, quella sincronizzazione inizia a intravedersi. Il paradosso di marzo lo dimostra. Proprio mentre il petrolio correva, oro e argento hanno corretto anche in modo brusco. A prima vista sembra una contraddizione. In realtà è un passaggio tipico delle fasi iniziali: lo shock energetico spinge in alto le aspettative di inflazione, i tassi reali si muovono, i metalli preziosi perdono appeal nel brevissimo termine. È rumore di superficie, non inversione di tendenza. Se il movimento si consolida, quella debolezza potrebbe trasformarsi nel punto di ingresso del segmento più “ritardatario” del ciclo.                                   Intanto i numeri raccontano una storia che gli investitori stanno iniziando a prendere sul serio. Tra l’inizio del 2025 e marzo 2026 il comparto ha già messo a segno un +43,8%, superando l’intera performance del periodo 2020-2024. Non è ancora un super ciclo, ma non è più nemmeno un episodio isolato. Il vero cambiamento, però, arriva dal lato macroeconomico.

Il mercato ha rivisto in poche settimane le aspettative sulla Federal Reserve. Da un percorso di graduali tagli dei tassi si è passati a uno scenario completamente diverso: tassi fermi, se non addirittura in risalita, di fronte a un’inflazione che torna a sorprendere al rialzo. Negli Stati Uniti le aspettative di inflazione a un anno hanno superato il 5%, mentre il mercato del lavoro ha iniziato a dare segnali di cedimento, con la peggior perdita mensile di occupati dal 2020. Questa è  la combinazione che le  banche centrali temono di più: inflazione in accelerazione e crescita in rallentamento. In una parola, stagflazione.    Negli anni ’70, l’ultima vera stagione stagflazionistica, le materie prime non furono una semplice copertura. Furono l’asset dominante. Nei primi anni del decennio i prezzi registrarono rialzi cumulativi superiori al 300%, accompagnando — e in parte alimentando — la crisi del modello economico precedente.                                                                     Oggi il contesto non è identico, ma le somiglianze iniziano a pesare. Un mondo più frammentato, catene di approvvigionamento meno efficienti, tensioni geopolitiche persistenti, politiche monetarie con margini sempre più ridotti. In questo scenario, le materie prime tornano ad avere una funzione che negli ultimi quindici anni era stata quasi dimenticata: non solo asset ciclici, ma strumenti di difesa reale contro l’erosione monetaria. Il conflitto in Iran resta la variabile chiave nel brevissimo termine.

Se lo shock energetico dovesse rientrare rapidamente, il movimento potrebbe ridimensionarsi, confermando la natura episodica del rialzo. Ma se le tensioni dovessero protrarsi — o semplicemente se il mercato iniziasse a prezzare una nuova normalità più instabile — allora il quadro cambierebbe radicalmente. Perché i supercicli non nascono mai da un singolo evento. Nascono quando più fattori iniziano a muoversi nella stessa direzione. E oggi, per la prima volta dopo anni, quei fattori iniziano ad allinearsi.

È in passaggi come questo che gli investitori sono chiamati a fare la scelta più difficile: non inseguire il movimento, ma riconoscere il cambio di contesto. Per oltre un decennio i portafogli sono stati costruiti attorno a un paradigma preciso — tassi bassi, abbondanza di liquidità, centralità degli asset finanziari — che ha premiato tecnologia, crescita e multipli elevati. Quel paradigma oggi mostra crepe sempre più evidenti.

Riorientare non significa abbandonare ciò che ha funzionato, ma iniziare a riequilibrare. Significa riportare al centro gli asset reali, aumentare l’esposizione a ciò che beneficia di inflazione e scarsità, accettare che la volatilità non è più un’anomalia ma una componente strutturale del mercato. Le materie prime, in questo quadro, non sono una scommessa tattica: tornano a essere una variabile strategica. Non sono dunque tornate  protagoniste ma hanno smesso di essere una comparsa. Ed è da questi passaggi, quasi impercettibili, che iniziano i cicli che contano davvero. Occhio, mi raccomando, soprattutto se lo stretto dovesse rimanere aperto.

Social Media Auto Publish Powered By : XYZScripts.com