Valore & Valori / Mario Travaglini / 265
Il discorso avviato la scorsa settimana ci porta oggi ad occuparci della Germania che per molti anni siamo stati abituati a considerare come il grande motore dell’economia europea il cui surplus commerciale è stato considerato la prova più evidente del successo di un modello economico apparentemente inattaccabile. E, in buona parte, lo era. La Germania produceva automobili, macchinari, prodotti chimici e beni industriali che il mondo voleva comprare. Esportava molto, manteneva competitiva la propria industria, accumulava risparmio. Che cosa ci sarebbe di sbagliato? Nulla, verrebbe spontaneo rispondere. Se non che la Germania non ha una propria moneta: c’è l’euro che deve condividere con Paesi molto diversi da lei. Seguitemi in questa digressione: immaginiamo per un momento che esistano ancora il marco e la lira. Se per anni la Germania vende molto più di quanto compra, prima o poi anche il cambio tende a reagire. Il marco si apprezza, le merci tedesche diventano più costose all’estero e per i tedeschi diventa più conveniente comprare prodotti stranieri. Non risolve tutto, ma è una delle valvole attraverso le quali uno squilibrio può correggersi. Con l’euro quella valvola scompare. Un’automobile prodotta a Stoccarda e una macchina utensile prodotta a Brescia vengono vendute nella stessa moneta. La Germania non rischia più di vedere il marco rivalutarsi rispetto alla lira, perché marco e lira non esistono più. Ed è proprio qui che una storia apparentemente solo tedesca comincia a diventare europea. Per anni la Germania ha risparmiato molto più di quanto investisse al proprio interno e ha accumulato enormi avanzi verso l’estero. Ricordo che nel 2015 e nel 2016 il surplus delle partite correnti superava l’8 per cento del PIL. Essere bravi a esportare non è una colpa. Ma in una moneta comune un grande squilibrio permanente pone una domanda molto semplice: chi deve correggerlo? Quando un Paese è in deficit conosciamo bene la risposta. Deve rimettere ordine nei conti, contenere la domanda, recuperare competitività, fare riforme. In una parola: deve aggiustarsi. Ma uno squilibrio ha sempre due lati. Anche chi accumula enormi surplus può contribuire al riequilibrio: investendo di più in casa propria, sostenendo maggiormente la domanda interna, ammodernando infrastrutture, importando di più dagli altri Paesi. Eppure le due correzioni non ebbero la stessa forza. Quando lo squilibrio era dalla parte del debitore, la parola “aggiustamento” diventava rapidamente molto concreta. Quando era dalla parte del creditore, assomigliava più facilmente a una raccomandazione. Per capire quanto sia contata questa differenza basta spostarsi da Berlino ad Atene. 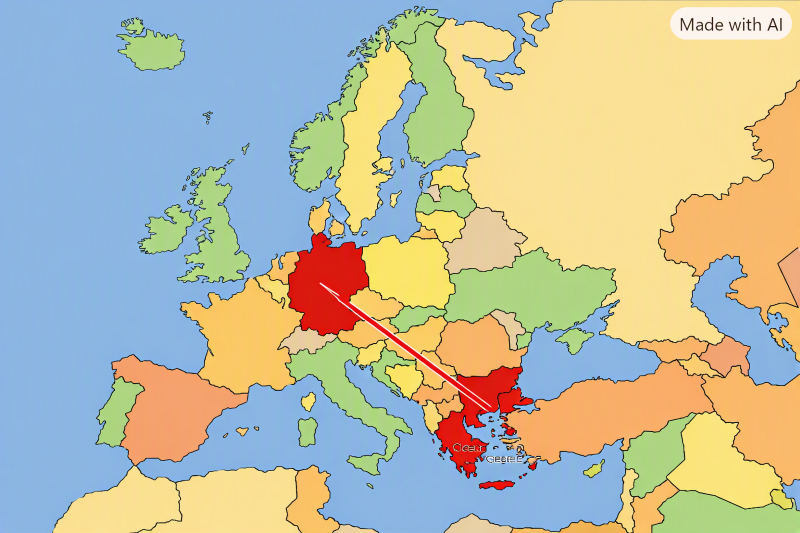 Nel 2009 la Grecia rivelò conti pubblici molto peggiori di quanto precedentemente dichiarato. La fiducia crollò, i tassi salirono e nel 2010 Atene non riuscì più a finanziarsi normalmente sui mercati. Le alternative erano tutte dolorose. Una consisteva nel ristrutturare subito il debito: dire ai creditori che una parte di ciò che avevano prestato non sarebbe stata restituita alle condizioni originarie. Ma chi erano quei creditori? Erano banche greche, fondi, risparmiatori e istituzioni finanziarie europee. Le banche francesi e tedesche erano fra quelle maggiormente esposte. Nessuno sapeva con certezza che cosa sarebbe successo se un Paese dell’euro avesse ristrutturato improvvisamente il proprio debito. Tradotto dal linguaggio della finanza: il rischio stava cambiando tasca. E una di quelle tasche era italiana. Il primo programma di aiuti alla Grecia nacque prima ancora che esistesse il Meccanismo europeo di stabilità. Furono direttamente i Paesi dell’area euro a prestare denaro ad Atene: inizialmente 52,9 miliardi. L’Italia ne prestò dieci, per arrivare a circa quaranta al termine dell’operazione di salvataggio.(1) Vale la pena fermarsi sul questa immagine: quaranta miliardi partirono da Roma e andarono ad Atene. Poco più di un anno dopo era l’Italia a trovarsi sotto la pressione dei mercati. Lo spread saliva, il costo del debito era diventato una questione quotidiana e il nostro Paese entrava nel cuore della crisi dell’Eurozona. L’Italia contribuiva a finanziare il salvataggio della Grecia mentre diventava essa stessa uno dei Paesi la cui stabilità preoccupava non solo l’Europa ma anche la finanza mondiale. Non significa che non dovesse farlo. Significa qualcosa di più interessante: dentro una moneta comune non è sempre facile stabilire dove finisca il problema di uno e cominci quello dell’altro. Il surplus tedesco sembrava tedesco. Il debito greco sembrava greco. Le esposizioni delle banche sembravano appartenere ai loro bilanci. Poi arrivò la crisi e quelle linee diventarono molto meno nitide.La Germania aveva beneficiato della propria forza industriale e della stabilità della moneta comune. La Grecia aveva beneficiato per anni di credito abbondante e aveva accumulato squilibri dei quali portava una responsabilità evidente. Le banche avevano prestato denaro sottovalutando alcuni rischi. I governi avevano lasciato crescere quegli squilibri. E l’Europa aveva costruito una moneta comune senza aver ancora costruito strumenti adeguati per affrontare una crisi di quella portata. Non serve cercare un colpevole unico. La lezione, per chi la vuol vedere è più interessante. In un’unione monetaria non si può condividere soltanto la moneta e continuare a pensare che gli squilibri appartengano sempre e soltanto al Paese nel quale compaiono. E un sistema nel quale l’aggiustamento è comune nella teoria ma asimmetrico nella pratica — severo quando deve correggere chi è in deficit, assai più debole quando il riequilibrio richiederebbe un movimento anche da parte di chi accumula grandi surplus — prima o poi presenta il conto.La crisi greca lo ha mostrato in modo inequivocabile. Ma lasciò aperta una domanda: perché in Europa non tutti i Paesi avevano avuto lo stesso peso nel decidere la strada da percorrere ? Ed è da lì che bisogna ripartire per capire che il surplus tedesco non doveva essere solo tedesco ed il debito greco non doveva essere solo greco.
(1) vedere pagina 71 -paragrafo “il complotto”- del testo “La destra incompiuta e la destra necessaria”, Edizioni Anicia.